• Es ist bereits Apfeltalk-Tradition und wir möchten sie auch in diesem Jahr fortsetzen: Unser Apfeltalk-Weihnachtslogo-Wettbewerb hat begonnen! Gestaltet für uns das Weihnachtsbanner, das im Monat Dezember bis zum Weihnachtsfest unsere Webseite schmücken soll. Lasst Eurer Kreativität freien Lauf! Hier geht es zum Wettbewerb --> Klick

Absicht oder Fehler? Deutschland taucht auf der Apple Pay-Karte auf

  • Ersteller Ersteller Mitglied 128076
  • Erstellt am Erstellt am
Für Reiserecherche empfiehlt sich ein Desktoprechner (oder einer, der sich dafür ausgibt) im privaten Surfmodus.
 
  • Like
Reaktionen: Balkenende
Ich zahle grundsätzlich per Karte. Bargeld behebe ich nur wenn ich irgendwo nicht mit der Karte zahlen kann. Diese Beträge sind dann offensichtlich nicht allzu hoch. Die Zahl der Behebungen fluktuiert sehr stark: zwischen 3-12 mal pro Monat schätze ich. Behebungen sind derzeit in AT aber auch generell noch kostenfrei. Egal ob bei welchem Bankomaten. Wobei die Banken auch hier Gebühren einführen wollen. Was sehr umstritten ist. Ich kann mir aber - gerade in D wo die Gebühren ja schon fast an Halsabschneiderei grenzen - schon denken, dass diese 15-30 Behebungen pro Monat auch teilweise etwas mit einer anfänglichen Begeisterung ob der Kostenfreiheit zu tun haben. Eventuell jüngere Menschen die das genial finden und es ob der Möglichkeit auch gleich bis zum geht nicht mehr ausnützen ;-)
 
uih, bei uns kann man jetzt bei einer Bäckerrei-Kette kontaktlos mit Karte zahlen... aber natürlich nicht mit Kreditkarte, sondern mit dem deutschem Eigengebräu Girogo, was datenschutzrechtlich eine Katastrophe ist und prepaid-basiert ist. Wird bestimmt so ein mega-Erfolg wie der Geldkartenchip.^^
 
  • Like
Reaktionen: Apfelhonk
da musste ich direkt mal googeln um etwas zu girogo zu erfahren ;-)

"Die von Banken und Sparkassen ausgegebenen Bankkundenkarten (Girocards, früher EC-Karten) werden um einen RFID-Funkchip mit dem internationalen Übertragungsstandard Nahfeldkommunikation (Near Field Communication, Abkürzung NFC) erweitert. NFC ist mittlerweile überwiegend in aktuellen Smartphones integriert. Daher wird Girogo auch als eine „Brückentechnologie“ zum Bezahlen per Mobiltelefon gewertet."

Wozu noch ne "Brückentechnologie" wenn man per Smartphone bezahlen will ?
 
Die Verzweiflung bei den Banken ist förmlich spürbar. Siehe auch Paydirekt. Wie kann man glauben, mit einem nationalen direkten Konkurrenten dem Monster Paypal Paroli bieten zu können?

Das Geschäftsmodell der traditionellen Banken ist ein Sterbendes.
 
Ach so, jetzt wird hier schon unterstellend geurteilt, warum man denn 15x im Monat Geld abhebt. LOL.

Ich bin garantiert auch 10-15x am Automaten/Monat. Grund? Keinen besonderen. Geht das jemanden was an? Nö. Ich schleppe oder lagere ungern viel Bargeld. Das Abheben mit meiner Visa CC ist praktisch überall kostenlos. Wenn möglich zahle ich auch gern mit Karte.

Nur weil man etwas persönlich nicht nachvollziehen kann, ist das noch längst kein Grund sich irgendwelche merkwürdigen Urteile zu erlauben.

OT: Apple Pay, ja bitte. So weit verbreitet wie möglich. Vielleicht hebe ich dann auch weniger oft Geld ab. Vielleicht auch nicht.
 
  • Like
Reaktionen: User 74856
Wozu noch ne "Brückentechnologie" wenn man per Smartphone bezahlen will ?

Aus Sicht der Banken, weil bei dem eigenen System (anders als bei Apple Pay) keine Gebühren abgeführt werden müssen.

Mir geht das aber auch auf den Senkel, jeder muss wieder sein eigenes Ding machen. Und das zerklüftet dann wieder nur gute Ideen durch x-beliebige einzelne Systeme.
 
Zuletzt bearbeitet:
Ach so, jetzt wird hier schon unterstellend geurteilt, warum man denn 15x im Monat Geld abhebt. LOL.

Ich bin garantiert auch 10-15x am Automaten/Monat. Grund? Keinen besonderen. Geht das jemanden was an? Nö. Ich schleppe oder lagere ungern viel Bargeld. Das Abheben mit meiner Visa CC ist praktisch überall kostenlos. Wenn möglich zahle ich auch gern mit Karte.

Nur weil man etwas persönlich nicht nachvollziehen kann, ist das noch längst kein Grund sich irgendwelche merkwürdigen Urteile zu erlauben.

OT: Apple Pay, ja bitte. So weit verbreitet wie möglich. Vielleicht hebe ich dann auch weniger oft Geld ab. Vielleicht auch nicht.

Da Du mich ja indirekt ansprichst: welches merkwürdige Urteil habe ich mir Deiner Meinung nach erlaubt wenn ich nach einem plausiblen Grund frage? Ich kann es einfach nicht nachvollziehen das man jeden zweiten Tag zum Automaten geht...
Eine Erklärung willst auch Du nicht liefern, so zumindest deute ich das "geht das jemanden etwas an? Nö"
 
OT: Apple Pay, ja bitte. So weit verbreitet wie möglich. Vielleicht hebe ich dann auch weniger oft Geld ab. Vielleicht auch nicht.
Ha, das war gut, das Thema ist ApplePay. N26 und alternatives Nutzungsverhalten der Kunden ist zum OT geworden. Aber egal, hier ist ja eh jedem alles egal. :-)
 
  • Like
Reaktionen: Versucher
Echt?! Das Beispiel (Foto) zeigt das Gegenteil.
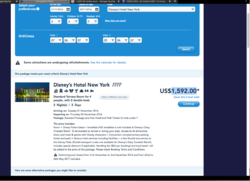
Wahrscheinlich braucht man auch noch ne ip-Adresse aus nem ärmeren Land... hab vor ner Weile mal gehört das Disney world Paris z.B. aus Deutschland heraus bis zu dreimal so teuer sein soll als wenn man es aus Frankreich heraus bucht. Und nein, "dreimal so teuer" war nicht als Übertreibung gemeint.
 
Aus Sicht der Banken, weil bei dem eigenen System (anders als bei Apple Pay) keine Gebühren abgeführt werden müssen.

Mir geht das aber auch auf den Senkel, jeder muss wieder sein eigenes Ding machen. Und das zerklüftet dann wieder nur gute Ideen durch x-beliebige einzelne Systeme.

Grüße,

Naja, sind wir ehrlich. Den Banken geht im Privatkundengeschäft gerade jegliche Profitabilität flöten, mit dir oder mir lässt sich mittlerweile kaum noch einen Cent verdienen, wenn man nicht gerade für eine halbe Million ein Haus gekauft hat. Trotzdem erwarten Kunden ein weit ausgebautes Netz an Geldautomaten, ständig verfügbare Telefonhotlines, kostenlose Girokonten (zahlen zwar gerne 1000€ für ein Telefon, aber die 3,95€ im Monat für ein Girokonto sind dann "Wucher" ;) ), usw.

Da liegt es doch auf der Hand, dass man dann vom Umsatz nicht auch noch etwas abzwacken sondern so viel wie möglich von der Wertschöpfungskette im System im eigenen Haus halten möchte und nicht auch noch hohe Anteile am Umsatz an Technikhersteller abdrücken, die kaum nennenswerten Aufwand im gesamten Geschäft haben.

Dass die Banken insgesamt viel zu langsam und träge auf neue Entwicklungen reagieren und beispielsweise erst 2016 mit einem PayPal-Konkurrenten auf den Markt kommen, diesen dann aber nicht einmal richtig bewerben und kaum Händler an Land ziehen können, obwohl PayPal schon seit gut 10 Jahren eigentlich höchst kritisch zu bewerten ist und sich als Gottkönig aufspielt, ist ein anderes Thema.

Insgesamt würde ich mich als Konsumentüber Apple Pay, Google Pay, Samsung Pay und wie sie alle heißen, durchaus freuen. Einfach um die Wahl zu haben, wie ich bezahle. Auf der anderen Seite verstehe ich, dass die Banken den US-Konzernen nicht gerade die Türen einrennen. Davon abgesehen, dass der deutsche Markt ja auch eher schwierig ist. Bargeld ist immer noch trumpf und wer vor 15 Jahren lieber Pfennige aus dem Geldbeutel sortiert hat als einfach eine Chipskarte ins Terminal zu stecken, der wird auch heute nicht seine Uhr oder Handy auf ein Terminal legen, statt dem Bäcker 2€ in die Hand zu drücken.


jm2ec
 
Da Du mich ja indirekt ansprichst: welches merkwürdige Urteil habe ich mir Deiner Meinung nach erlaubt wenn ich nach einem plausiblen Grund frage? Ich kann es einfach nicht nachvollziehen das man jeden zweiten Tag zum Automaten geht...
Eine Erklärung willst auch Du nicht liefern, so zumindest deute ich das "geht das jemanden etwas an? Nö"

Es gibt halt keinen plausiblen Grund. Ich hab ehrlich gesagt keine Ahnung wie oft ich im Monat Geld am Automaten hohle. Da ich möglichst auch alles Bargeldlos zahle, hebe ich nur Geld ab, wenn ich weiß, dass ich welches brauche. Und dann eben auch nur in der Menge in der ich es brauche.
Es kommt oft genug vor, dass ich nur 2€ im Geldbeutel habe und das über Tage. Wenn ich dann zum Frisuer gehe oder Brötchen kaufe oder in das Gasthaus gehe in dem man nicht per Karte zahlen kann dann geh ich vorher zum Automaten und nehme in etwa so viel wie benötige.
Kommt dann schon vor, dass ich innerhalb weniger Tage 3 mal geh.
Es muss also nicht immer einen plausiblen Grund geben.
 
  • Like
Reaktionen: Schupunkt
Zum eigentlichen Thema Apple Pay in Deutschland:

Die DKB hat angekündigt, noch in diesem Jahr Apple Pay an den Start zu bringen.
Hast Du einen Link dazu? Bei einer schnellen Google-Suche konnte ich nichts Aktuelles & vor allem Konkretes finden.
 
Das wäre interessant. Fängt einer an, purzeln viele hinterher.
 
Habe das mal durchgelesen. Das steht da nicht im Ansatz.

Der Geschäftsbericht ist Stand März 2016 und besagt nur, dass 'das Mobile Payment mit der zum Ende des Jahres 2016 erwarteten Einführung von Apple Pay in Deutschland einen deutlichen Schub erhalten wird.'

Das ist wörtlich eine bloße Prognose für das Privatkundengeschäft, eine Erwartungshaltung also, die auch noch eine fette Überschrift 'Erwartete Entwicklung der Segmente' hat.

Wohlgemerkt auch noch stand März 2016.

Da liest Du wohl Deinen (und meinen) Wunsch rein [emoji41]

Von der Einführung durch DKB steht da aber genau:

Nichts.
 
  • Like
Reaktionen: Verlon
Dafür gibt es bei iFun Neuigkeiten zu Apple Pay in Deutschland.